
পূর্ণাঙ্গ গাইড: বাংলাদেশে আন্তর্জাতিক পে-আউট কমপ্লায়েন্স এবং এর চ্যালেঞ্জ ও সমাধান
বাংলাদেশে আন্তর্জাতিক পে-আউট কমপ্লায়েন্স এর গুরুত্ব ও প্রয়োজনীয়তা
বাংলাদেশে আন্তর্জাতিক পে-আউট কমপ্লায়েন্স এখন শুধু বড় করপোরেট প্রতিষ্ঠানের বিষয় না। ফ্রিল্যান্সার, সফটওয়্যার কোম্পানি, রপ্তানিকারক, আউটসোর্সিং এজেন্সি, এমনকি বিদেশি ক্লায়েন্টের সঙ্গে কাজ করা ছোট ব্যবসার জন্যও এটি খুবই জরুরি। কারণ দেশের বাইরে টাকা পাঠানো বা বিদেশ থেকে ব্যবসায়িক পাওনা গ্রহণ—দুটো ক্ষেত্রেই নিয়ম না মানলে লেনদেন আটকে যেতে পারে, কাগজপত্র নিয়ে জটিলতা তৈরি হতে পারে, আর অনেক সময় অপ্রয়োজনীয় জরিমানার ঝুঁকিও থাকে।
আন্তর্জাতিক পে-আউট মানে শুধু টাকা পাঠানো নয়, এর সঙ্গে জড়িয়ে আছে গ্রাহক যাচাই, লেনদেনের উৎস, বৈদেশিক মুদ্রা ব্যবহারের বৈধতা, কর-সংক্রান্ত তথ্য, এবং রিপোর্টিং বাধ্যবাধকতা। বাংলাদেশে যে কোনো বৈধ আন্তর্জাতিক অর্থ লেনদেনের ক্ষেত্রে ব্যাংকিং চ্যানেল, অনুমোদিত ডিলার ব্যাংক, এবং কেন্দ্রীয় নির্দেশনা অনুসরণ করা হয়। এই জায়গাতেই বাংলাদেশ আন্তর্জাতিক পেমেন্ট কমপ্লায়েন্স ব্যবসার নিরাপত্তা ও ধারাবাহিকতার জন্য গুরুত্বপূর্ণ হয়ে ওঠে।
ধরা যাক, ঢাকার একটি প্রযুক্তি প্রতিষ্ঠান নিয়মিতভাবে মধ্যপ্রাচ্যের ক্লায়েন্টদের সফটওয়্যার সেবা দিচ্ছে। তারা যদি ইনভয়েস, চুক্তিপত্র, কর-সংক্রান্ত রেকর্ড, এবং বৈদেশিক লেনদেনের কাগজ ঠিকভাবে না রাখে, তাহলে পরবর্তীতে ব্যাংক অর্থ ছাড়ে দেরি করতে পারে। এতে শুধু নগদ প্রবাহে চাপ পড়ে না, প্রতিষ্ঠানের বিশ্বাসযোগ্যতাও ক্ষতিগ্রস্ত হয়।
এই কারণে অনেক প্রতিষ্ঠান শুরুতেই অভ্যন্তরীণ নীতিমালা তৈরি করছে, যেখানে কারা টাকা অনুমোদন করবে, কীভাবে ডকুমেন্ট জমা হবে, কোন লেনদেন অতিরিক্ত যাচাইয়ের মধ্যে যাবে—এসব স্পষ্ট করা থাকে। ডিজিটাল ব্যবসা বাড়ার সঙ্গে সঙ্গে বাংলাদেশ ব্যবসায়িক পে-আউট কমপ্লায়েন্স এখন আর অতিরিক্ত কাজ নয়; বরং এটি ব্যবসার মূল অপারেশনের অংশ।
কেন এই কমপ্লায়েন্স না মানলে ঝুঁকি বাড়ে
অনেক ব্যবসা মনে করে, ব্যাংক যদি টাকা পাঠিয়ে দেয় বা গ্রহণ করে নেয়, তাহলে সব ঠিক আছে। বাস্তবে বিষয়টি এত সহজ নয়। পরবর্তীতে অডিট, কেন্দ্রীয় ব্যাংকের পর্যালোচনা, বা অংশীদার দেশের মানি লন্ডারিং বিরোধী যাচাইয়ের সময় সমস্যা ধরা পড়লে প্রতিষ্ঠানের পুরোনো লেনদেনও প্রশ্নের মুখে পড়তে পারে।
বিশেষ করে যেসব খাতে ছোট ছোট অনেক পে-আউট হয়—যেমন ডিজিটাল মার্কেটিং, ফ্রিল্যান্স নেটওয়ার্ক, বৈদেশিক সাপ্লায়ার পেমেন্ট, বা বিদেশি কনসালট্যান্ট ফি—সেখানে ঝুঁকি বেশি। কারণ বেশি সংখ্যক লেনদেনে ভুলের সম্ভাবনাও বেশি থাকে। তাই বাংলাদেশ রেগুলেটরি পে-আউট কমপ্লায়েন্স মানে শুধু আইন মেনে চলা নয়, বরং ভবিষ্যতের ব্যবসায়িক বিপদ কমানো।
এখানে আরও একটি বড় বিষয় হলো সুনাম। আন্তর্জাতিক অংশীদাররা এখন আগের চেয়ে বেশি সতর্ক। তারা জানতে চায়, আপনার প্রতিষ্ঠানের অর্থপ্রবাহ বৈধ কি না, ডকুমেন্ট পরিষ্কার কি না, আর অর্থপ্রদানের পদ্ধতি স্বচ্ছ কি না। যে ব্যবসা এই জায়গায় শক্ত, সে সহজে নতুন বাজারে ঢুকতে পারে।
Cloudoora-এর মতো ডিজিটাল-ফোকাসড ব্র্যান্ডগুলোও এই বাস্তবতাকে গুরুত্ব দেয়, কারণ অনলাইন ব্যবসা, সীমানা পেরোনো সেবা, আর বৈদেশিক ক্লায়েন্ট ব্যবস্থাপনায় পেমেন্ট শৃঙ্খলা না থাকলে স্কেল করা কঠিন হয়ে যায়। আপনি চাইলে Cloudoora-এর মূল প্ল্যাটফর্ম দেখে ডিজিটাল ব্যবসা ও ব্র্যান্ডিংয়ের দৃষ্টিকোণ থেকেও এই বিষয়টি বুঝতে পারেন।
আন্তর্জাতিক লেনদেনে কী কী প্রস্তুতি থাকা দরকার
বাংলাদেশের ব্যবসাগুলোর জন্য আন্তর্জাতিক পে-আউট কমপ্লায়েন্স ঠিক রাখতে কাগজপত্র, যাচাই, এবং প্রক্রিয়া—এই তিনটি স্তম্ভ সবচেয়ে গুরুত্বপূর্ণ। শুধু অ্যাকাউন্ট খুলে বা বিদেশি পার্টনার পেলেই হবে না। কোন ধরনের পেমেন্ট কিসের আওতায় পড়ে, কী ডকুমেন্ট লাগবে, আর কোথায় রিপোর্ট করতে হবে—এসব আগে বুঝতে হয়।
এখানে বাংলাদেশের আন্তর্জাতিক পেমেন্ট প্রয়োজনীয়তা মেনে চলতে প্রতিষ্ঠানগুলো সাধারণত চুক্তিপত্র, ইনভয়েস, কাজ সম্পন্নের প্রমাণ, ট্যাক্স রেকর্ড, এবং লেনদেনের উদ্দেশ্য সংক্রান্ত তথ্য সংরক্ষণ করে। অনেক ব্যাংক এখন ঝুঁকি-ভিত্তিক যাচাই করে। অর্থাৎ সব লেনদেন একইভাবে দেখা হয় না; খাত, দেশ, পরিমাণ, এবং লেনদেনের ধরন অনুযায়ী যাচাইয়ের গভীরতা বাড়ে বা কমে।
- ব্যবসার বৈধ নিবন্ধন ও হালনাগাদ লাইসেন্স রাখা
- বিদেশি ক্লায়েন্ট বা সাপ্লায়ারের সঙ্গে লিখিত চুক্তি রাখা
- প্রতিটি লেনদেনের পরিষ্কার ইনভয়েস ও সাপোর্টিং ডকুমেন্ট সংরক্ষণ করা
- ব্যাংক বা আর্থিক প্রতিষ্ঠানের চাওয়া তথ্য দ্রুত দেওয়া
- বৈদেশিক মুদ্রা লেনদেনের উদ্দেশ্য স্পষ্টভাবে উল্লেখ করা
- অভ্যন্তরীণ অনুমোদন প্রক্রিয়া লিখিতভাবে ঠিক করা
ছোট প্রতিষ্ঠানগুলো প্রায়ই ভাবে, এত নিয়ম শুধু বড় কোম্পানির জন্য। কিন্তু বাস্তবে ছোট ব্যবসার জন্য নিয়ম আরও গুরুত্বপূর্ণ, কারণ একটি আটকে যাওয়া পেমেন্ট তাদের পুরো মাসের নগদ প্রবাহে প্রভাব ফেলতে পারে। তাই শুরু থেকেই গোছানো নথিপত্র ও ব্যাংকের সঙ্গে সমন্বয় রাখা সবচেয়ে বুদ্ধিমানের কাজ।
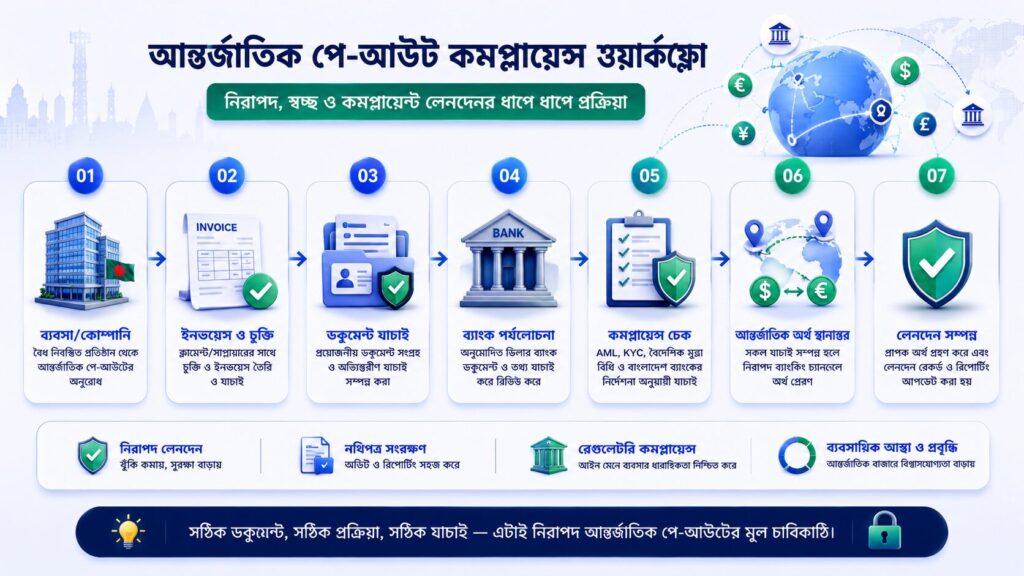
রেগুলেটরি কাঠামো ও নিয়ন্ত্রক সংস্থাগুলি
বাংলাদেশে আন্তর্জাতিক পে-আউট নিয়ন্ত্রণের মূল কেন্দ্র হলো বাংলাদেশ ব্যাংক। দেশের বৈদেশিক মুদ্রা ব্যবস্থাপনা, অনুমোদিত লেনদেনের ধরন, রিপোর্টিং কাঠামো, এবং আর্থিক প্রতিষ্ঠানের করণীয়—এসব বিষয়ে বাংলাদেশ ব্যাংক নির্দেশনা দেয়। তাই কেউ যদি জানতে চান, “Which regulatory body oversees payment compliance in Bangladesh?”—তার সরাসরি উত্তর হবে, প্রধান তদারকি সংস্থা বাংলাদেশ ব্যাংক।
তবে শুধু কেন্দ্রীয় ব্যাংকই সব কিছু একা পরিচালনা করে না। বাণিজ্যিক ব্যাংক, অনুমোদিত ডিলার শাখা, আর্থিক গোয়েন্দা সংক্রান্ত ইউনিট, কর কর্তৃপক্ষ, এবং কিছু ক্ষেত্রে বাণিজ্য ও রপ্তানি-সংক্রান্ত দপ্তরও ভূমিকা রাখে। ফলে বাংলাদেশ পে-আউট রেগুলেশন বুঝতে গেলে একাধিক প্রতিষ্ঠানের ভূমিকা একসঙ্গে দেখতে হয়।
এই কাঠামোর বড় একটি লক্ষ্য হলো বৈধ বাণিজ্য সহজ করা, কিন্তু অবৈধ অর্থপ্রবাহ ঠেকানো। অর্থাৎ এমন ব্যবস্থা রাখতে হবে যাতে ব্যবসা থেমে না যায়, আবার মানি লন্ডারিং, জাল ইনভয়েস, বা সন্দেহজনক অর্থ স্থানান্তরের সুযোগও না থাকে। এই ভারসাম্যই নীতিনির্ধারণের সবচেয়ে কঠিন অংশ।
বাংলাদেশ ব্যাংক, ব্যাংকিং চ্যানেল এবং তদারকি ব্যবস্থা
বাংলাদেশে অধিকাংশ আন্তর্জাতিক ব্যবসায়িক পে-আউট বৈধ ব্যাংকিং চ্যানেলের মাধ্যমে সম্পন্ন হয়। অনুমোদিত ডিলার ব্যাংকগুলো গ্রাহকের জমা দেওয়া নথি যাচাই করে দেখে, লেনদেনের উদ্দেশ্য বৈধ কি না, এবং তা প্রচলিত বৈদেশিক মুদ্রা বিধির সঙ্গে সামঞ্জস্যপূর্ণ কি না। এই প্রক্রিয়া অনেকের কাছে ধীর মনে হতে পারে, কিন্তু এটিই মূল নিরাপত্তা স্তর।
ব্যাংকগুলো সাধারণত কয়েকটি প্রশ্ন দেখে: কে টাকা পাঠাচ্ছে, কাকে পাঠানো হচ্ছে, কেন পাঠানো হচ্ছে, এবং তার সমর্থনে কী নথি আছে। যদি তথ্য অস্পষ্ট হয়, তাহলে তারা অতিরিক্ত ব্যাখ্যা চাইতে পারে। এভাবেই আন্তর্জাতিক পেমেন্ট সিস্টেম বাংলাদেশ কাঠামোর মধ্যে ঝুঁকি যাচাই কাজ করে।
বাংলাদেশ ব্যাংকের নীতিমালার সঙ্গে সামঞ্জস্য রাখতে আর্থিক প্রতিষ্ঠানগুলোকে সন্দেহজনক লেনদেন পর্যবেক্ষণ, গ্রাহক পরিচিতি যাচাই, এবং নির্দিষ্ট রিপোর্টিং অনুসরণ করতে হয়। বিশেষ করে সীমান্তপারের পেমেন্টে কোনো অস্বাভাবিকতা থাকলে ব্যাংক অতিরিক্ত সতর্ক থাকে। এটি ব্যবসার জন্য কখনও বাড়তি সময় নেয়, কিন্তু দীর্ঘমেয়াদে এটি বাজারকে নিরাপদ রাখে।
অনেক প্রতিষ্ঠান এখন অভ্যন্তরীণ অর্থ বিভাগকে নিয়মিত প্রশিক্ষণ দিচ্ছে, যাতে ব্যাংকের জিজ্ঞাসায় তারা দ্রুত সাড়া দিতে পারে। এতে পেমেন্ট আটকে থাকার ঝুঁকি কমে এবং আর্থিক অংশীদারদের সঙ্গে সম্পর্কও স্থিতিশীল থাকে।
নীতিমালার বাস্তব প্রয়োগ: কাগজে নয়, কাজে
আইন বা নির্দেশনা লেখা থাকলেই কমপ্লায়েন্স নিশ্চিত হয় না। আসল বিষয় হলো প্রতিষ্ঠান সেই নিয়ম প্রতিদিনের কাজের মধ্যে কতটা আনে। উদাহরণ হিসেবে বলা যায়, একটি কোম্পানি যদি নিয়মিত বিদেশি সাপ্লায়ারকে অর্থ দেয়, তাহলে তার প্রতিটি লেনদেনের পেছনে সেবা বা পণ্য গ্রহণের প্রমাণ, বকেয়া হিসাব, এবং কর-সম্পর্কিত অবস্থান পরিষ্কার থাকতে হবে।
অনেক সময় ব্যবসাগুলো ভেবে নেয় যে একই ধরনের লেনদেনে একবার কাগজ দিলেই হবে। কিন্তু বাস্তবে ব্যাংক বা নিয়ন্ত্রক প্রতিষ্ঠান সময়ভেদে অতিরিক্ত তথ্য চাইতে পারে। কারণ ঝুঁকির ধরন বদলায়, আন্তর্জাতিক পর্যবেক্ষণ বাড়ে, আর নতুন নিয়মও যোগ হয়। এ কারণেই বাংলাদেশে আন্তর্জাতিক পে-আউট কমপ্লায়েন্স একটি চলমান প্রক্রিয়া, একবারের চেকলিস্ট নয়।
- প্রথমে লেনদেনের উদ্দেশ্য স্পষ্ট করা হয়
- তারপর গ্রাহক ও প্রাপকের তথ্য যাচাই করা হয়
- প্রয়োজনীয় নথি মিলিয়ে দেখা হয়
- বৈদেশিক মুদ্রা বিধির সঙ্গে সামঞ্জস্য পরীক্ষা করা হয়
- সব ঠিক থাকলে পে-আউট অনুমোদন ও প্রক্রিয়াকরণ হয়
যেসব প্রতিষ্ঠান শুরুতেই এই ধাপগুলো নথিভুক্ত করে, তারা ভবিষ্যতে কম সমস্যায় পড়ে। চাইলে ডিজিটাল অপারেশন ও অনলাইন ব্র্যান্ড প্রসারের দিক থেকে Cloudoora-এর মতো প্ল্যাটফর্মের রিসোর্স দেখে ব্যবসার কাঠামো আরও গোছানোভাবে সাজানো যায়।
কমপ্লায়েন্সের সবচেয়ে বড় শক্তি হলো এটি সমস্যার পরে নয়, সমস্যার আগেই সুরক্ষা দেয়।
ব্যবসায়িক চ্যালেঞ্জ এবং আন্তর্জাতিক সম্পর্ক
বাংলাদেশি ব্যবসাগুলোর সামনে সবচেয়ে বড় চ্যালেঞ্জগুলোর একটি হলো নিয়ম বোঝা এবং একই সঙ্গে ব্যবসার গতি ঠিক রাখা। একদিকে ক্লায়েন্ট চায় দ্রুত পেমেন্ট, অন্যদিকে ব্যাংক ও নিয়ন্ত্রক সংস্থা চায় পরিষ্কার নথি, স্বচ্ছ উৎস, এবং যথাযথ যাচাই। এই দুই দিকের ভারসাম্য রাখতে না পারলে ব্যবসা ধীর হয়ে যায়।
বিশেষ করে যেসব প্রতিষ্ঠান মধ্যপ্রাচ্য, ইউরোপ, বা উত্তর আমেরিকার ক্লায়েন্টদের সঙ্গে কাজ করে, তাদের ক্ষেত্রে চাহিদা আরও বেশি। কারণ বিভিন্ন দেশে মানি লন্ডারিংবিরোধী মানদণ্ড, নিষেধাজ্ঞা-সংক্রান্ত তালিকা, এবং আর্থিক যাচাইয়ের স্তর আলাদা হতে পারে। ফলে আন্তর্জাতিক পেমেন্ট কমপ্লায়েন্স বাংলাদেশ শুধু স্থানীয় নিয়ম মানলেই শেষ হয় না; অংশীদার দেশের প্রত্যাশাও বুঝতে হয়।
এখানে bangladesh united arab emirates relations প্রসঙ্গও গুরুত্বপূর্ণ, কারণ বাংলাদেশ ও সংযুক্ত আরব আমিরাতের মধ্যে শ্রম, বাণিজ্য, সেবা, এবং প্রবাসী আয়ের সম্পর্ক অনেক গভীর। এই সম্পর্ক যত বাড়ে, তত বাড়ে বৈধ, দ্রুত, এবং ট্রেসযোগ্য পেমেন্ট ব্যবস্থার প্রয়োজন। প্রবাসী আয়, ব্যবসায়িক ফি, সেবা মূল্য, বা কনসালটেন্সি পেমেন্ট—সব ক্ষেত্রেই কাগজপত্রের মান উন্নত না হলে জটিলতা তৈরি হতে পারে।
কখনও কখনও সংবাদমাধ্যমে bangladesh united arab emirates relations news বা bangladesh problem in uae ধরনের আলোচনায় ভিসা, শ্রমবাজার, কাগজপত্র, বা লেনদেন-সংক্রান্ত নজরদারির প্রসঙ্গ আসে। যদিও সব খবর সরাসরি পে-আউট কমপ্লায়েন্সের সঙ্গে যুক্ত নয়, তবু আন্তর্জাতিক সম্পর্কের ওঠানামা আর্থিক লেনদেনের যাচাই কঠোর করতে পারে। ব্যবসাগুলোকে তাই শুধু নিজের ভেতরের নথি নয়, বাইরের পরিবেশও নজরে রাখতে হয়।
ব্যবসাগুলো কোথায় বেশি হোঁচট খায়
বাংলাদেশি অনেক ছোট ও মাঝারি প্রতিষ্ঠান লেনদেনের কাগজপত্র নিয়মিত আপডেট করে না। কারও ইনভয়েসে অস্পষ্ট বিবরণ থাকে, কারও চুক্তিপত্র অসম্পূর্ণ, আবার কেউ কর-সংক্রান্ত তথ্য পরে গুছাতে যায়। এই সব ছোট ভুল মিলে বড় সমস্যা তৈরি করে, বিশেষ করে যখন বিদেশি ব্যাংক বা স্থানীয় অনুমোদিত ডিলার অতিরিক্ত ব্যাখ্যা চায়।
আরেকটি বড় সমস্যা হলো যোগাযোগের ঘাটতি। অর্থ বিভাগ, বিক্রয় দল, এবং প্রতিষ্ঠানের পরিচালকরা অনেক সময় একই তথ্য একভাবে ধরে রাখে না। ফলে ব্যাংক যখন লেনদেনের উদ্দেশ্য জানতে চায়, তখন একেকজন একেক ব্যাখ্যা দেয়। এতে ঝুঁকি-সংকেত বেড়ে যায় এবং পেমেন্ট বিলম্বিত হতে পারে।
- অসম্পূর্ণ ইনভয়েস বা অস্পষ্ট সেবার বিবরণ
- চুক্তিপত্রে পেমেন্ট শর্ত স্পষ্ট না থাকা
- প্রাপকের তথ্য ও ব্যাংক তথ্যের অমিল
- কর ও বৈদেশিক মুদ্রা রেকর্ড আলাদা আলাদা রাখা
- অভ্যন্তরীণ অনুমোদন প্রক্রিয়া না থাকা
- ঝুঁকিপূর্ণ দেশ বা খাত নিয়ে আগাম যাচাই না করা
যেসব প্রতিষ্ঠান এই জায়গাগুলোতে শুরু থেকেই শৃঙ্খলা আনে, তারা দ্রুতই পার্থক্য টের পায়। লেনদেন কম আটকে, ব্যাংকের সঙ্গে যোগাযোগ সহজ হয়, আর বিদেশি অংশীদারের আস্থাও বাড়ে। এ কারণেই বাংলাদেশে আর্থিক কমপ্লায়েন্স এখন আলাদা বিভাগের কাজ না হয়ে পুরো ব্যবসার দায়িত্ব হয়ে যাচ্ছে।
আন্তর্জাতিক সম্পর্ক কীভাবে পে-আউট প্রক্রিয়াকে প্রভাবিত করে
একটি দেশের সঙ্গে আরেকটি দেশের বাণিজ্যিক ও কূটনৈতিক সম্পর্ক যত স্থিতিশীল থাকে, আর্থিক লেনদেনও তত সহজ হয়। কারণ ব্যাংকিং সহযোগিতা, নথিপত্র যাচাই, এবং পারস্পরিক আস্থার স্তর তখন ভালো থাকে। বিপরীতে, কোনো খাতে হঠাৎ ঝুঁকি বাড়লে বা নজরদারি কড়া হলে লেনদেনের সময়ও বেড়ে যেতে পারে।
বাংলাদেশের জন্য মধ্যপ্রাচ্য, বিশেষ করে ইউএই, একটি গুরুত্বপূর্ণ অর্থনৈতিক অঞ্চল। শ্রমবাজার, প্রবাসী আয়, ব্যবসায়িক সেবা, এবং বাণিজ্য—সব মিলিয়ে এই সম্পর্কের আর্থিক দিক বিশাল। তাই এই রুটে কাজ করা কোম্পানিগুলোকে শুধু বাংলাদেশ ব্যাংকের নিয়ম নয়, অংশীদার দেশের ব্যাংকিং প্রত্যাশাও বুঝতে হয়।
বাস্তবে দেখা যায়, ভালো সম্পর্ক থাকলেও দুর্বল নথিপত্র থাকলে লেনদেন আটকে যায়। আবার শক্ত নথিপত্র থাকলে তুলনামূলক কঠিন সময়েও ব্যবসা চলতে পারে। সোজা কথায়, আন্তর্জাতিক সম্পর্ক সুযোগ তৈরি করে, কিন্তু সেই সুযোগ কাজে লাগাতে দরকার শক্তিশালী কমপ্লায়েন্স ভিত্তি।
ভবিষ্যৎ দিকনির্দেশনা ও উন্নয়ন পরিকল্পনা
বাংলাদেশে ডিজিটাল বাণিজ্য, আইটি সেবা, অনলাইন রপ্তানি, এবং সীমান্তপারের কাজ দ্রুত বাড়ছে। এর ফলে বাংলাদেশে আন্তর্জাতিক পে-আউট কমপ্লায়েন্স আরও আধুনিক ও তথ্যভিত্তিক হওয়ার প্রয়োজন দেখা দিয়েছে। ভবিষ্যতের বড় লক্ষ্য হবে এমন একটি ব্যবস্থা তৈরি করা, যেখানে বৈধ ব্যবসা দ্রুত সেবা পাবে, কিন্তু ঝুঁকিপূর্ণ লেনদেন আগেই ধরা পড়বে।
এই পরিবর্তনের কেন্দ্রে আছে ডিজিটাল রেকর্ড, স্বয়ংক্রিয় যাচাই, এবং ঝুঁকি-ভিত্তিক পর্যবেক্ষণ। আগে যেখানে কাগজপত্র হাতে হাতে যাচাই হতো, এখন ধীরে ধীরে অনেক কাজ সফটওয়্যারনির্ভর হচ্ছে। এতে ভুল কমে, সময় বাঁচে, আর অডিট ট্রেইলও পরিষ্কার থাকে।
সামগ্রিক আর্থিক ব্যবস্থায় ডিজিটালাইজেশন, নিরাপত্তা, এবং ট্রেসযোগ্যতা বাড়ানোর দিকে জোর বেড়েছে। যদিও সব পরিবর্তন একসঙ্গে দৃশ্যমান হয় না, তবু ব্যাংক, আর্থিক সেবা, এবং রিপোর্টিং প্রক্রিয়ায় ধীরে ধীরে আধুনিকায়নের ছাপ স্পষ্ট।
যে উন্নয়নগুলো ব্যবসার জন্য সবচেয়ে উপকারী হতে পারে
আগামী দিনে যদি ব্যাংক ও নিয়ন্ত্রক কাঠামোর মধ্যে আরও ভালো তথ্যসমন্বয় হয়, তাহলে ব্যবসার জন্য লেনদেন অনুমোদন দ্রুত হবে। একই নথি বারবার জমা দেওয়ার ঝামেলা কমবে। বিশেষ করে নিয়মিত আন্তর্জাতিক সেবা রপ্তানিকারকদের জন্য এটি বড় স্বস্তি হতে পারে।
আরেকটি গুরুত্বপূর্ণ উন্নয়ন হতে পারে খাতভিত্তিক নির্দেশনা। যেমন সফটওয়্যার, ফ্রিল্যান্সিং, পরামর্শসেবা, শিক্ষা, বা ডিজিটাল পণ্য—সব খাতের লেনদেনের ধরন এক নয়। তাই খাতভেদে সহজ, পরিষ্কার, এবং হালনাগাদ নির্দেশনা থাকলে বাংলাদেশ আন্তর্জাতিক পেমেন্ট কমপ্লায়েন্স বাস্তবে মানা আরও সহজ হবে।
ব্যবসার ভেতরেও পরিবর্তন জরুরি। শুধু হিসাব বিভাগ নয়, বিক্রয় দল, অপারেশন টিম, আর ব্যবস্থাপনা পর্যায়—সবার মধ্যে কমপ্লায়েন্স বোঝাপড়া থাকতে হবে। এতে বিদেশি ক্লায়েন্টকে শুরুতেই সঠিক ইনভয়েস, চুক্তি, এবং পেমেন্ট নির্দেশনা দেওয়া যায়।
- ডিজিটাল ডকুমেন্ট ব্যবস্থাপনা চালু করা
- প্রতিটি আন্তর্জাতিক লেনদেনের জন্য মানক চেকলিস্ট রাখা
- ব্যাংকের সঙ্গে নির্ধারিত যোগাযোগব্যক্তি রাখা
- কর্মীদের নিয়মিত কমপ্লায়েন্স প্রশিক্ষণ দেওয়া
- উচ্চ ঝুঁকির দেশ বা খাত আলাদা নজরে রাখা
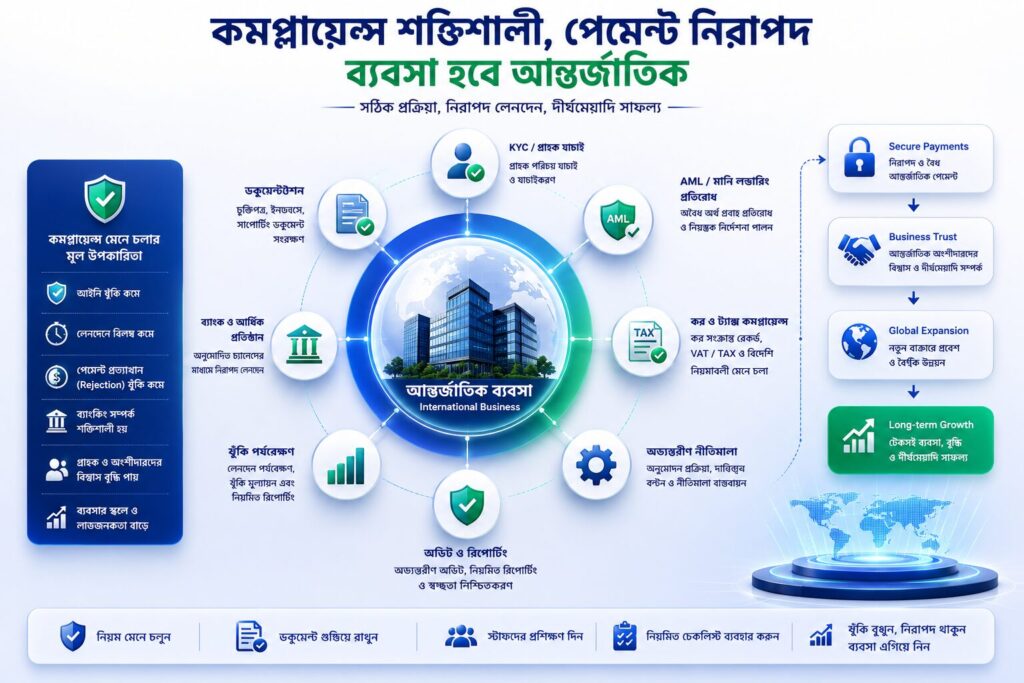
Cloudoora-এর মতো ব্র্যান্ডের জন্য এর মানে কী
যেসব ব্র্যান্ড ডিজিটাল উপস্থিতি, আন্তর্জাতিক ক্লায়েন্ট, বা সীমানা পেরোনো সেবা নিয়ে কাজ করে, তাদের জন্য কমপ্লায়েন্স এখন ব্র্যান্ড ট্রাস্টের অংশ। একজন বিদেশি ক্লায়েন্ট শুধু সেবার মান দেখে না; সে দেখে অর্থপ্রদানের প্রক্রিয়াও কতটা পেশাদার। পেমেন্টে ঝামেলা হলে ভালো কাজও প্রশ্নের মুখে পড়ে।
এই জায়গায় Cloudoora-এর মতো একটি ডিজিটাল ব্র্যান্ডের জন্য শিক্ষা স্পষ্ট: শক্তিশালী অনলাইন উপস্থিতির পাশাপাশি আর্থিক প্রক্রিয়াও গোছানো হতে হবে। আপনি যদি আন্তর্জাতিক বাজারে দৃশ্যমানতা, আস্থা, এবং স্কেল—এই তিনটি চান, তাহলে কনটেন্ট, ব্র্যান্ড, এবং পেমেন্ট শৃঙ্খলাকে একসঙ্গে ভাবতে হবে। Cloudoora সম্পর্কে আরও জানতে ওয়েবসাইটটি দেখা যেতে পারে।
আগামী দিনের সফল ব্যবসা হবে সেই ব্যবসা, যে দ্রুত কাজ করতে পারে, কিন্তু নিয়মও মানে। বাংলাদেশের প্রেক্ষাপটে এটিই সবচেয়ে বাস্তব দিকনির্দেশনা।
উপসংহার
বাংলাদেশে আন্তর্জাতিক পে-আউট কমপ্লায়েন্স এখন আর কেবল আইন মানার বিষয় নয়; এটি ব্যবসার গতি, বিশ্বাসযোগ্যতা, এবং দীর্ঘমেয়াদি টিকে থাকার ভিত্তি। বৈদেশিক লেনদেন যত বাড়বে, ততই পরিষ্কার নথিপত্র, সঠিক ব্যাংকিং চ্যানেল, এবং শক্ত অভ্যন্তরীণ নিয়ন্ত্রণের প্রয়োজন হবে। যে প্রতিষ্ঠান আগে থেকে প্রস্তুতি নেয়, তার জন্য আন্তর্জাতিক বাজারে কাজ করা অনেক সহজ হয়ে যায়।
বাংলাদেশ ব্যাংকের নির্দেশনা, ব্যাংকের যাচাই প্রক্রিয়া, আর আন্তর্জাতিক অংশীদারদের প্রত্যাশা—সব মিলিয়ে এই ক্ষেত্রটি এখন বেশ পরিণত। ব্যবসার জন্য সবচেয়ে কার্যকর পথ হলো নিয়মকে বাধা না ভেবে কাজের অংশ বানানো। তাতে ঝুঁকি কমে, পেমেন্ট দ্রুত হয়, আর বিদেশি অংশীদারের কাছে প্রতিষ্ঠানটি আরও নির্ভরযোগ্য হয়ে ওঠে।
সাধারণ জিজ্ঞাসা (FAQ)
বাংলাদেশে আন্তর্জাতিক পেমেন্ট কমপ্লায়েন্সের প্রধান শর্তগুলো কী?
সাধারণভাবে বৈধ ব্যবসায়িক পরিচয়, পরিষ্কার ইনভয়েস, চুক্তিপত্র, লেনদেনের উদ্দেশ্য, এবং বৈদেশিক মুদ্রা ব্যবহারের নিয়ম মেনে চলা—এইগুলো প্রধান শর্ত। এছাড়া ব্যাংক চাইলে গ্রাহক যাচাই, কর-সংক্রান্ত তথ্য, এবং কাজ বা পণ্য সরবরাহের প্রমাণও দিতে হতে পারে।
সবচেয়ে গুরুত্বপূর্ণ হলো, প্রতিটি আন্তর্জাতিক লেনদেনের পেছনে যুক্তিযুক্ত ব্যবসায়িক কারণ থাকতে হবে। কাগজপত্র যত পরিষ্কার থাকবে, অনুমোদন ও অর্থপ্রবাহ তত সহজ হবে।
বাংলাদেশ কীভাবে আন্তর্জাতিক পে-আউট কমপ্লায়েন্স পরিচালনা করে?
বাংলাদেশ মূলত কেন্দ্রীয় ব্যাংকের নীতিমালা, অনুমোদিত ডিলার ব্যাংকের যাচাই, এবং বৈদেশিক মুদ্রা নিয়ন্ত্রণ কাঠামোর মাধ্যমে এই ব্যবস্থা পরিচালনা করে। ব্যাংকগুলো গ্রাহকের নথি দেখে, লেনদেনের বৈধতা যাচাই করে, এবং প্রয়োজন হলে অতিরিক্ত ব্যাখ্যা চায়।
এর সঙ্গে ঝুঁকি-ভিত্তিক পর্যবেক্ষণও থাকে। অর্থাৎ সব লেনদেন একইভাবে দেখা হয় না; দেশ, খাত, পরিমাণ, এবং লেনদেনের ধরন অনুযায়ী যাচাইয়ের মাত্রা বদলায়।
বাংলাদেশে পেমেন্ট সিস্টেমে সাম্প্রতিক পরিবর্তনের দিকগুলো কী?
সাম্প্রতিক বছরগুলোতে ডিজিটাল পদ্ধতি, তথ্য নিরাপত্তা, দ্রুত যাচাই, এবং ট্রেসযোগ্যতা বাড়ানোর দিকে বেশি গুরুত্ব দেখা গেছে। কাগজভিত্তিক প্রক্রিয়ার পাশাপাশি ইলেকট্রনিক রেকর্ড ও পর্যবেক্ষণও বাড়ছে।
এতে ব্যবসার জন্য সুযোগ হলো দ্রুততর সেবা পাওয়া। তবে এর মানে এই নয় যে কাগজপত্রের গুরুত্ব কমে গেছে; বরং ভুল তথ্য দিলে তা আরও দ্রুত ধরা পড়তে পারে।
বাংলাদেশে পেমেন্ট কমপ্লায়েন্স কোন সংস্থা তদারকি করে?
প্রধান তদারকি সংস্থা হলো বাংলাদেশ ব্যাংক। এর পাশাপাশি বাণিজ্যিক ব্যাংক, অনুমোদিত ডিলার শাখা, এবং প্রাসঙ্গিক আর্থিক ও কর কর্তৃপক্ষও নিজ নিজ ভূমিকা পালন করে।
ব্যবসার বাস্তব অভিজ্ঞতায় দেখা যায়, সরাসরি যোগাযোগ সবচেয়ে বেশি হয় বাণিজ্যিক ব্যাংকের সঙ্গেই। কিন্তু সেই ব্যাংক আবার কেন্দ্রীয় নির্দেশনার অধীনেই কাজ করে।
বাংলাদেশের ব্যবসাগুলো কীভাবে আন্তর্জাতিক পে-আউট মানদণ্ড মেনে চলে?
সফল ব্যবসাগুলো সাধারণত কয়েকটি কাজ নিয়মিত করে: কাগজপত্র আপডেট রাখা, প্রতিটি লেনদেনের ব্যাখ্যা স্পষ্ট রাখা, ব্যাংকের সঙ্গে দ্রুত যোগাযোগ করা, এবং অভ্যন্তরীণ অনুমোদন ব্যবস্থা স্থাপন করা। কর্মীদের প্রশিক্ষণও এখানে গুরুত্বপূর্ণ।
শুধু নিয়ম জানা যথেষ্ট নয়; সেই নিয়ম প্রতিদিনের কাজে লাগাতে হয়। এভাবেই বাংলাদেশ ব্যবসায়িক পে-আউট কমপ্লায়েন্স কাগজের বিষয় থেকে বাস্তব ব্যবসায়িক শক্তিতে পরিণত হয়।
এই আর্টিকেলে আমরা বাংলাদেশে আন্তর্জাতিক পে-আউট কমপ্লায়েন্স সম্পর্কিত বিভিন্ন দিক আলোচনা করেছি যা ব্যবসায়িক প্রতিষ্ঠানগুলি এবং আর্থিক লেনদেনের নিরাপত্তা বৃদ্ধি করে। রেগুলেটরি কাঠামো, নিয়ন্ত্রক সংস্থা এবং আন্তর্জাতিক সম্পর্ক নিয়েও আমাদের বিশ্লেষণ হয়েছে। আপনার ব্যবসায়ে বা প্রতিষ্ঠানে এই প্রক্রিয়াটি কীভাবে প্রয়োগ করা যায় তা যাচাই করে দেখুন এবং সর্বদা আপডেটেড তথ্য গ্রহণ করুন। আজই আরও গবেষণা করে আপনার প্রতিষ্ঠানকে কমপ্লায়েন্ট রাখার জন্য নির্দিষ্ট পদক্ষেপ গ্রহণ করুন।